Короткий ответ. Банковская выплата по ведомости отражается «Расходом со счета» с зарплатным видом операции после подтверждения перевода.
Применимость. УНФ для Казахстана, редакция 3.0. Путь и поля сверены с локальным руководством этой редакции; рабочая база не тестировалась. Доступность в установленном релизе проверьте до изменения данных.
Речь об управленческой зарплате и кадровых данных УНФ. Это не инструкция по регламентированным налогам и взносам Бухгалтерии или ЗУП Казахстана.
Подготовка. Подготовьте ведомость, банковский счёт организации и подтверждение фактического платежа. Сумма должна соответствовать действительно перечисленным средствам.
По шагам
-
Откройте нужную «Платежную ведомость» и проверьте состав.
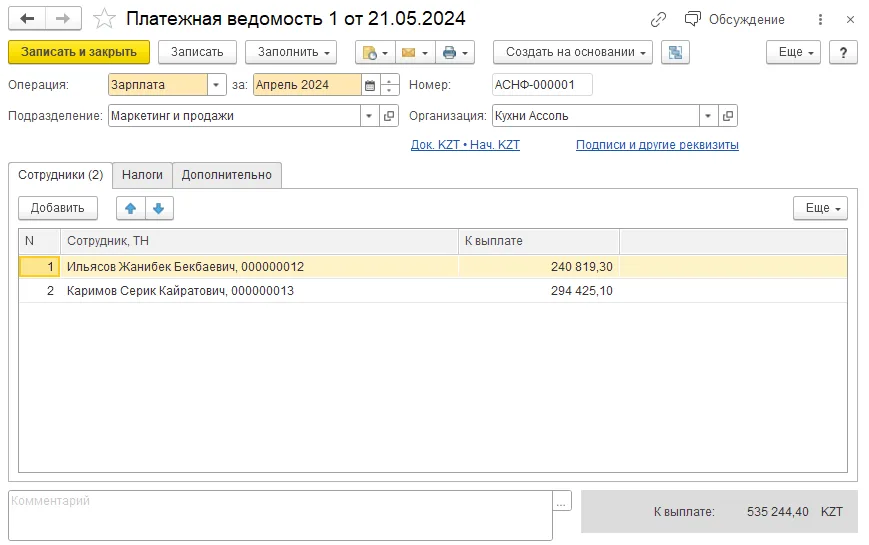
Платёжная ведомость перед проверкой банковской выплаты. Это не снимок фактического расхода со счёта; точный экран банковского документа с операцией «Зарплата по ведомости» нужно доснять в целевом релизе. Реальный снимок 1С:ИТС: «10.5. Расчет и начисление заработной платы», УНФ для Казахстана, редакция 3.0. Иллюстрация к шагу 1. Локальная выгрузка: 30.07.2026; дата съёмки не указана.
-
Создайте связанный «Расход со счета» с видом «Зарплата по ведомости».
-
Сверьте организацию, банковский счёт, дату и подтверждённую сумму.
-
Проведите банковский расход по факту и сравните расчёты персонала с выпиской и ведомостью.
Проверка результата. Подтверждённый банковский платёж связан с правильной зарплатной ведомостью.
Типичная ошибка. Платёжное поручение или подготовленная ведомость ещё не подтверждают списание банком.
Частый вопрос
Что делать с частично исполненной выплатой? Отражайте фактически подтверждённую сумму и отдельно контролируйте оставшуюся задолженность.
Дальше по маршруту
Предыдущая задача · Следующая задача · Дополнительный маршрут · Базовый маршрут
Первоисточники
- 1С:ИТС — 9.2. Безналичные денежные средства. Локальная копия предоставлена пользователем.
- 1С:ИТС — 10.5. Расчет и начисление заработной платы. Локальная копия предоставлена пользователем.
Снимки ИТС включены во внутренний комплект. Перед публичной публикацией необходима проверка прав и актуальности интерфейса.