Короткий ответ. План-факт себестоимости разделяет различия количества и стоимости затрат на выпуск, а не только итоговую сумму.
Применимость. УНФ для Казахстана, редакция 3.0. Путь и поля сверены с локальным руководством этой редакции; рабочая база не тестировалась. Доступность в установленном релизе проверьте до изменения данных.
Подготовка. Подготовьте плановые спецификации и цены, фактические материалы и распределённые расходы. Сравнивайте одинаковый состав и количество выпуска.
По шагам
-
Откройте «План-фактный анализ себестоимости выпуска» в отчётах производства.
-
Задайте период, продукцию и подразделение.
-
Сопоставьте плановые и фактические количество и стоимость затрат.
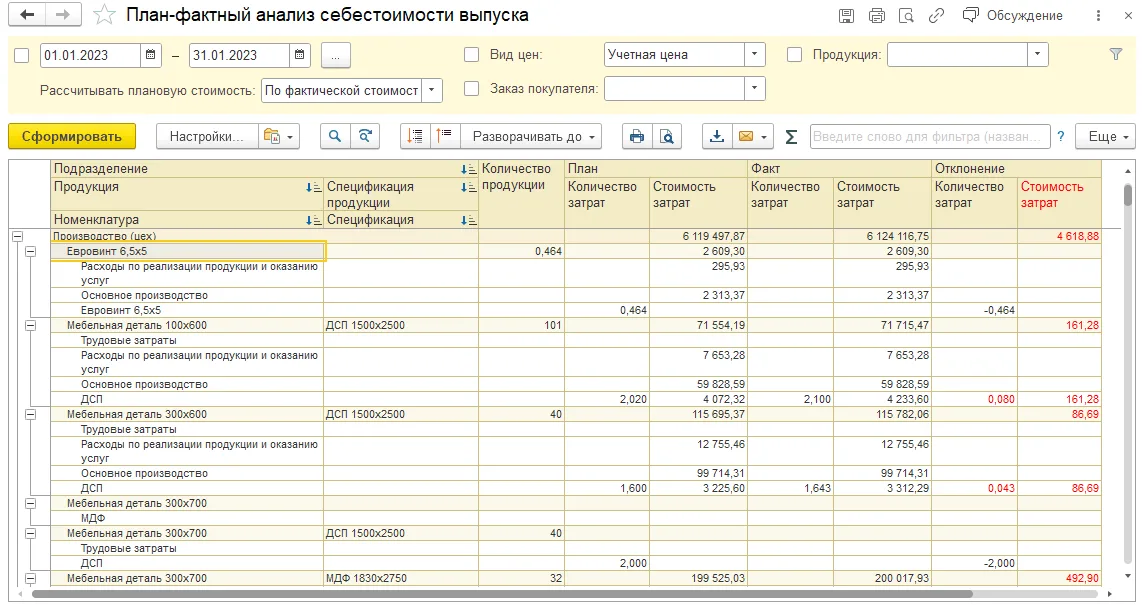
Реальный снимок 1С:ИТС: «8.9. Отчеты раздела «Производство»», УНФ для Казахстана, редакция 3.0. Иллюстрация к шагу 3. Локальная выгрузка: 30.07.2026; дата съёмки не указана.
-
Расшифруйте отклонения до расхода материалов, цен и дополнительных затрат; проверьте первичную причину до изменения норм.
Проверка результата. Установлено, какая часть отклонения связана с расходом, а какая с ценами или составом затрат.
Типичная ошибка. Разница итогов при разных объёмах выпуска не доказывает перерасход на одно изделие.
Частый вопрос
Где смотреть фактические затраты отдельно? В отчёте «Себестоимость выпуска» с расшифровкой расходов.
Дальше по маршруту
Предыдущая задача · Следующая задача · Дополнительный маршрут · Базовый маршрут
Первоисточники
- 1С:ИТС — 8.9. Отчеты раздела «Производство». Локальная копия предоставлена пользователем.
Снимки ИТС включены во внутренний комплект. Перед публичной публикацией необходима проверка прав и актуальности интерфейса.